마지막 갱신: 2026-11-02 19:00 (KST) · 매일 07:10 / 19:10 자동 갱신
FINRA 신용융자 전년 대비
+31.4% (1,480B$)
경고
기준일 2026-09
증권사에서 돈을 빌려 주식을 산 신용융자 잔고가 1년 전보다 얼마나 늘었는지 보여줘요. 빚을 낸 투자가 빠르게 늘면 시장이 과열됐다는 신호로 봐요. 2000년, 2007년, 2021년 고점 무렵에도 신용융자가 크게 늘었어요. 하락장이 오면 반대매매로 낙폭이 커질 수 있다는 점도 기억해 두세요.
초록 +15% 미만 · 노랑 +15~30% · 빨강 +30% 이상(과열)
장단기 금리차 10Y−2Y
판정만 공개
안정
기준일 2026-10-30
미국 10년물 국채 금리에서 2년물 금리를 뺀 값이에요. 보통은 장기 금리가 더 높아서 플러스지만, 경기 둔화가 예상되면 마이너스로 뒤집히는 '역전'이 생겨요. 2001년, 2008년, 2020년 침체 전에도 이 금리차가 역전됐었어요. 지금은 역전 여부와 역전이 풀린 뒤 시점을 함께 보시면 좋아요.
빨강: 역전(0 미만) · 노랑: 최근 1년 안에 역전됐다가 풀림(침체 직전 구간) · 초록: 1년간 역전 없음
장단기 금리차 10Y−3M
판정만 공개
안정
기준일 2026-10-30
10년물 금리에서 3개월물 금리를 뺀 값으로, 뉴욕 연준이 침체 확률 모델에 쓰는 지표예요. 2년물보다 기준금리의 영향을 더 직접 받아요. 2022~2024년에는 오랫동안 역전이 이어지기도 했어요. 역전이 풀린 직후가 오히려 조심할 구간이라는 해석이 많아요.
빨강: 역전(0 미만) · 노랑: 최근 1년 안에 역전됐다가 풀림 · 초록: 1년간 역전 없음
하이일드 금리차(OAS)
판정만 공개
안정
기준일 2026-10-29
신용등급이 낮은 기업 채권이 국채보다 얼마나 더 높은 금리를 받는지 보여줘요. 기업 부도 위험이 커질수록 이 금리차가 벌어져요. 2008년 금융위기와 2020년 코로나 충격 때 크게 치솟았어요. 금리차가 낮고 안정적이면 신용시장이 편안하다는 뜻이에요.
초록 4%p 미만 · 노랑 4~6%p · 빨강 6%p 이상
VIX 공포지수
판정만 공개
안정
기준일 2026-10-29
S&P500 옵션 가격으로 계산한, 앞으로 30일 동안 시장이 예상하는 변동성이에요. 흔히 '공포지수'라고 불러요. 2008년 금융위기와 2020년 3월 코로나 폭락 때 크게 치솟았어요. 20 아래면 대체로 차분한 시장, 30 위면 불안이 큰 시장으로 봐요.
초록 20 미만 · 노랑 20~30 · 빨강 30 이상
삼의 법칙(실시간)
0.00%p
안정
기준일 2026-09-01
실업률 3개월 평균이 지난 12개월 최저치보다 얼마나 올랐는지 보는 지표예요. 경제학자 클라우디아 삼이 만들었고, 0.5%p 이상이면 침체가 시작됐을 가능성이 크다고 봐요. 과거 미국 침체 초기에 대부분 이 기준을 넘었어요. 다만 2024년처럼 넘었다가 침체로 이어지지 않은 사례도 있어 참고용으로 보세요.
초록 0.3 미만 · 노랑 0.3~0.5 · 빨강 0.5 이상(침체 신호)
순유동성 3개월 변화
판정만 공개
주의
기준일 2026-10-28
연준 총자산에서 재무부 계좌(TGA)와 역레포 잔고를 뺀 값으로, 시장에 실제로 풀린 돈을 가늠해요. 연준이 돈을 풀던 2020~2021년에는 크게 늘었고, 긴축이 시작된 2022년에는 줄었어요. 주가 흐름과 방향이 비슷하게 움직이는 경우가 많아요. 3개월 동안 늘었는지 줄었는지를 보시면 돼요.
연준자산−TGA−역레포 · 초록 증가 · 노랑 0~−5% · 빨강 −5% 이상 감소
금융 스트레스(STLFSI)
판정만 공개
안정
기준일 2026-10-23
세인트루이스 연준이 금리, 금리차, 변동성 등 여러 지표를 묶어 만든 금융시장 긴장도예요. 0이 평균이고, 0보다 크면 평소보다 스트레스가 높다는 뜻이에요. 2008년 금융위기와 2020년 코로나 충격 때 크게 올랐어요. 0 아래에서 안정적이면 금융시장이 편안한 상태예요.
초록 0 미만(평균 이하) · 노랑 0~1 · 빨강 1 이상
나스닥 200일선 대비
+1.5%
안정
기준일 2026-10-30
나스닥 지수가 최근 200거래일 평균보다 얼마나 위나 아래에 있는지 보여줘요. 200일선은 장기 추세를 보는 대표적인 기준선이에요. 2000년과 2022년 하락장에서는 지수가 200일선 아래로 내려가 오래 머물렀어요. 선 위에 있으면 상승 추세가 유지되고 있다고 보시면 돼요.
초록 200일선 위 · 노랑 0~−5% · 빨강 −5% 이하
S&P500 200일선 대비
+3.7%
안정
기준일 2026-10-30
S&P500 지수가 200거래일 평균선보다 얼마나 위나 아래에 있는지 보여줘요. 많은 투자자와 기관이 추세 판단 기준으로 쓰는 선이에요. 2008년과 2022년 하락장에서도 지수가 200일선 아래로 내려간 뒤 한동안 회복하지 못했어요. 선과의 간격이 너무 크게 벌어지면 단기 과열로 보기도 해요.
초록 200일선 위 · 노랑 0~−5% · 빨강 −5% 이하
유동성·금리
연준 총자산
미국 연준이 보유한 국채, 주택저당증권 등 전체 자산 규모예요. 연준이 돈을 풀면(양적완화) 늘고, 거둬들이면(양적긴축) 줄어요. 2020년 코로나 대응으로 2년 만에 약 2배로 불어났어요. 지금은 늘고 있는지 줄고 있는지 방향을 보시면 돼요.

출처: FRED · Board of Governors of the Federal Reserve System (WALCL)
재무부 계좌(TGA)
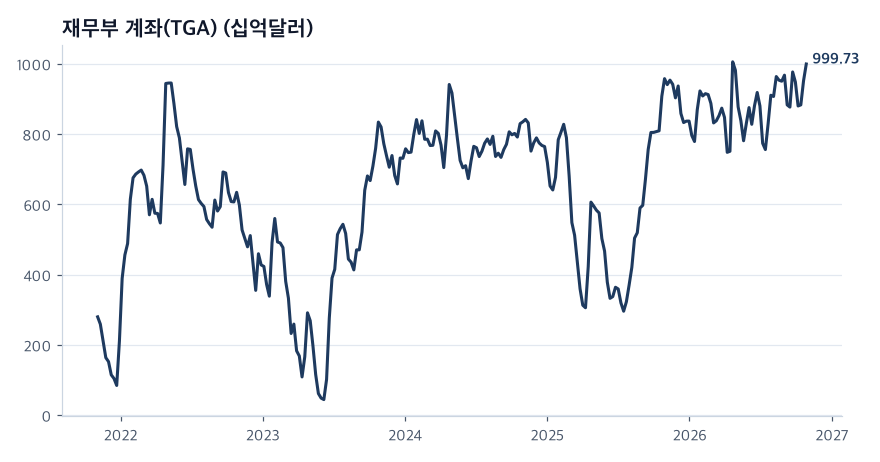
미국 재무부가 연준에 둔 통장 잔고예요. 이 잔고가 늘면 시중의 돈이 정부 통장으로 빨려 들어가 유동성이 줄어요. 부채한도 협상이 끝난 뒤 국채를 대량 발행해 잔고를 다시 채울 때 시장 유동성이 빠듯해지기도 했어요. 잔고가 급하게 늘어나는 시기를 눈여겨보세요.
출처: FRED · U.S. Department of the Treasury (WTREGEN)
기준금리·2년물 금리
연방기금금리는 연준이 정하는 기준금리고, 2년물 국채 금리는 앞으로의 기준금리 기대를 반영해요. 2022년에는 물가를 잡기 위해 기준금리가 빠르게 올랐어요. 2년물이 기준금리보다 낮으면 시장이 금리 인하를 예상한다는 뜻이에요. 두 선의 간격으로 시장의 기대를 읽어보세요.

출처: FRED · Federal Reserve (DFF, DGS2)
장단기 금리차·순유동성(역레포 포함)은 원자료 저작권 표시가 있어 판정만 공개해요.
신용·스트레스
은행 대출기준 강화 비율(SLOOS, 대·중기업)
연준이 분기마다 은행에 대출 기준을 얼마나 깐깐하게 바꿨는지 묻는 설문 결과예요. 강화했다는 은행이 많을수록 기업이 돈 빌리기가 어려워져요. 2008년과 2020년에 크게 치솟았어요. 높은 수준이 이어지면 몇 분기 뒤 경기 둔화로 이어질 수 있어요.

출처: FRED · Federal Reserve SLOOS (DRTSCILM)
하이일드 금리차(ICE BofA), 금융 스트레스(세인트루이스·시카고 연준)는 저작권 표시가 있어 판정만 공개해요.
경기
실업률·삼의 법칙
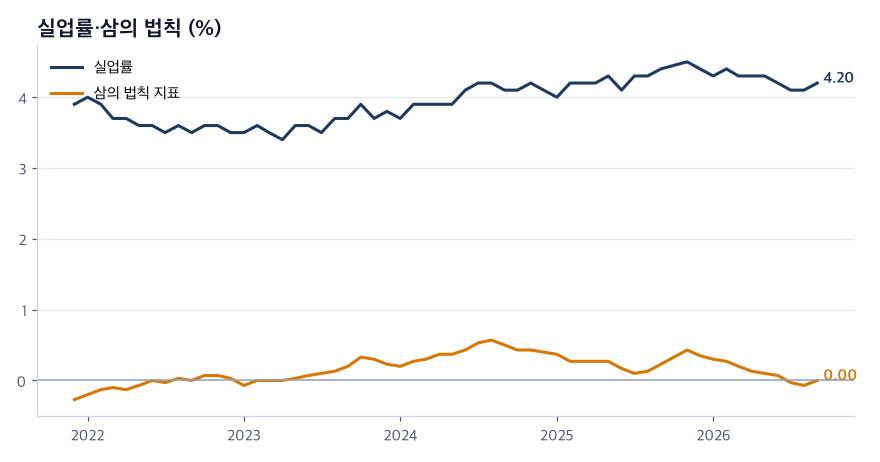
미국 실업률과 삼의 법칙 지표를 함께 보여줘요. 실업률은 경기가 나빠질 때 뒤늦게 오르지만, 한번 오르기 시작하면 빠르게 오르는 경향이 있어요. 삼의 법칙 지표가 0.5를 넘으면 침체 신호로 봐요. 실업률이 저점에서 꺾여 오르는지 확인해 보세요.
출처: FRED · BLS (UNRATE), Claudia Sahm (SAHMREALTIME)
실업수당 신규 청구
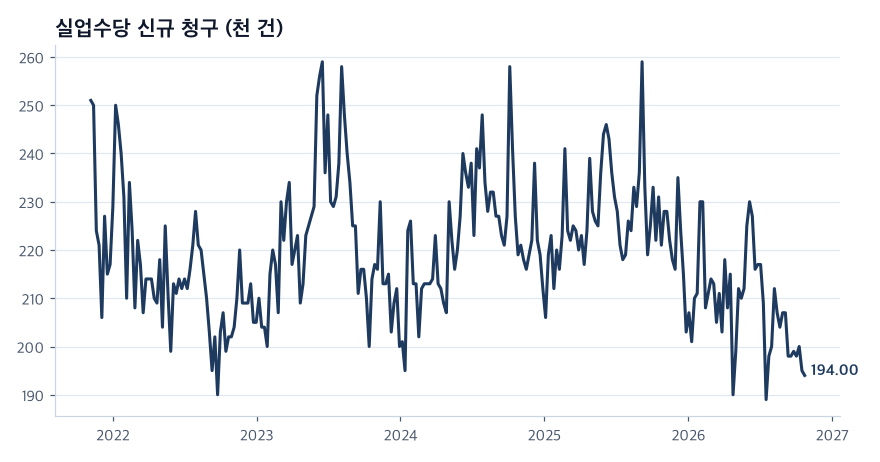
매주 새로 실업수당을 신청한 사람 수예요. 해고가 늘면 가장 먼저 반응하는 고용 지표예요. 2020년 3월 코로나 때는 한 주 만에 수백만 건으로 폭증했어요. 몇 주 연속으로 꾸준히 오르는지 추세를 보시면 돼요.
출처: FRED · U.S. Employment and Training Administration (ICSA)
물가 (전년 대비)
소비자물가(CPI)와 연준이 중시하는 근원 개인소비지출 물가(PCE)의 전년 대비 상승률이에요. 연준의 목표는 2%예요. 2022년에는 CPI 상승률이 약 9%까지 올라 급격한 금리 인상으로 이어졌어요. 물가가 목표에 가까워질수록 금리 인하 여지가 커져요.

출처: FRED · BLS (CPIAUCSL), BEA (PCEPILFE)
산업생산 (전년 대비)
미국 제조업, 광업, 전력 생산량이 1년 전보다 얼마나 늘었는지 보여줘요. 경기에 민감한 생산 활동을 직접 보여주는 지표예요. 2009년과 2020년 침체 때 크게 마이너스로 떨어졌어요. 마이너스가 이어지면 경기 둔화 신호로 보세요.
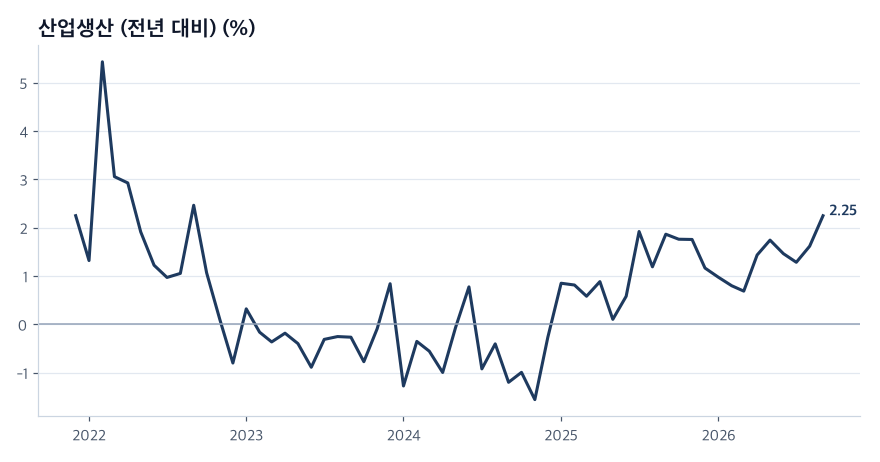
출처: FRED · Federal Reserve (INDPRO)
소매판매 (전년 대비)
미국 소매판매가 1년 전보다 얼마나 늘었는지 보여줘요. 미국 경제의 약 3분의 2를 차지하는 소비의 힘을 볼 수 있어요. 2020년 봉쇄 때 급락했다가 지원금이 풀리며 급반등했어요. 물가 상승률보다 낮게 늘면 실제 소비는 줄고 있다는 뜻이에요.

출처: FRED · U.S. Census Bureau (RSAFS)
심리·밸류
버핏지수 (비금융기업 주식 시가 / GDP)
미국 비금융기업 주식 시가총액을 GDP로 나눈 값이에요. 워런 버핏이 증시가 비싼지 볼 때 좋은 지표라고 언급해 유명해졌어요. 2000년 닷컴 버블과 2021년에 역사적으로 높은 수준이었어요. 높을수록 경제 규모에 비해 주가가 비싸다는 뜻이지만, 고점 시기를 맞히는 지표는 아니에요.

출처: FRED · Federal Reserve Z.1 (NCBEILQ027S), BEA (GDP)
VIX(CBOE), 지수·금·비트코인 시세, 실러 CAPE, AAII 설문은 원자료 대신 판정 또는 200일선 대비 %만 보여줘요.
개인 자금
FINRA 신용융자는 최신 수치와 판정만 보여줘요. 서학개미 순매수·ICI 펀드 흐름은 무료 자동 수집이 막혀 있어 제외했어요.
락업 일정
| 날짜 | 종목 | 물량·내용 |
|---|---|---|
| 2026-10-26 | 스페이스X (SPCX) | 최대 3.28억주 거래 반영 시작 |
| 미정 | 스페이스X (SPCX) | 최대 13억주 3분기 실적 발표 후 둘째 거래일 (날짜 미정) |
| 2026-12-08 | 스페이스X (SPCX) | 180일 락업 종료 |
| 2027-03-18 | 스페이스X (SPCX) | 1.76억주 |
| 2027-05-17 | 스페이스X (SPCX) | 1.76억주 |
| 2027-06-12 | 스페이스X (SPCX) | 머스크 최대 64억주 + 기타 3.52억주 |
출처: 회사 공시·언론 보도 정리(수동 입력)
참고용이며 투자 권유가 아닙니다. 데이터 출처: FRED(세인트루이스 연준), FINRA 등. 각 차트 아래에 원 출처를 표기했습니다.