아이 이름으로 해외주식 계좌를 투자하시는 분들은 참고하시면 좋을 것 같습니다. 저도 처음엔 250만원까지는 괜찮은 줄 알았거든요..
핵심만 먼저
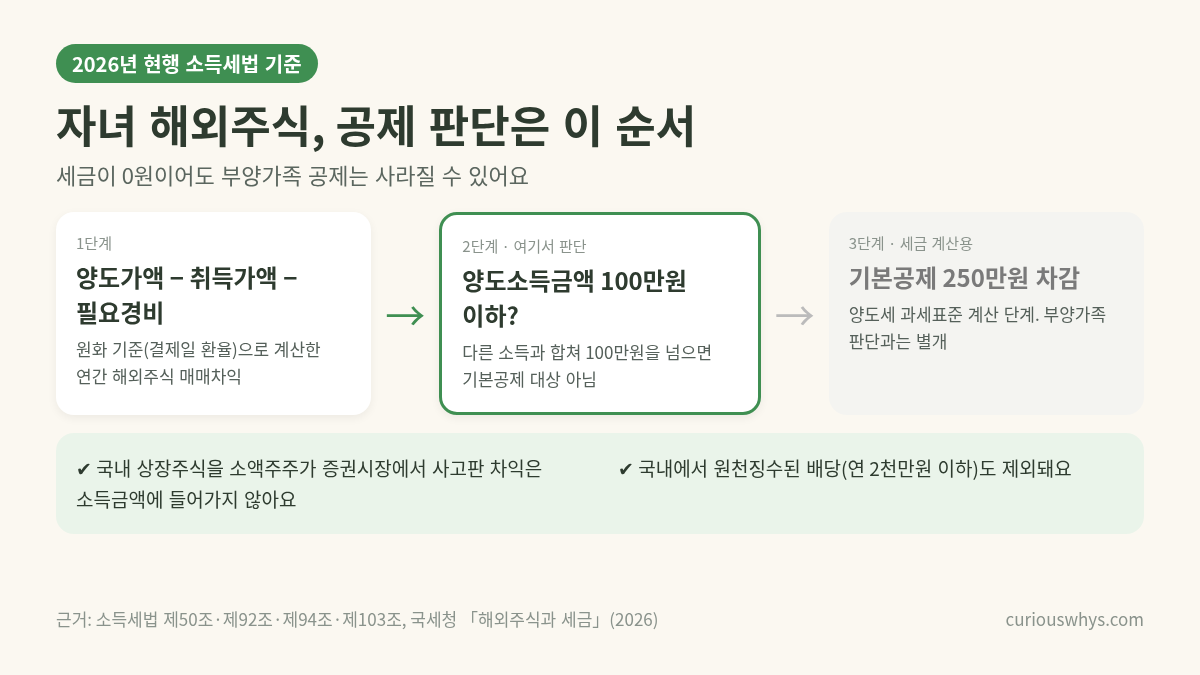
결론부터 말하면, 20세 이하 자녀를 기본공제 대상으로 하려면 그해 자녀의 “소득금액 합계”가 100만원 이하여야 해요. 그런데 해외주식 이익은 양도세 기본공제 250만원을 빼기 전 금액으로 따져요.
즉!! 자녀 해외주식 이익이 100만원을 넘으면, 세금은 0원이어도 연말 정산 인적 공제는 사라집니다……. (참고로 국내 상장주식을 소액주주로서 장내에서 사고판 이익은 여기 안 들어갑니다..저는 이게 더 충격이었습니다..)
법은 어떻게 돼 있나
조문 원문은 국가법령정보센터(law.go.kr)에서 소득세법 제50조, 제92조, 제94조, 제103조를 검색하면 그대로 볼 수 있어요. 여기선 제가 이해한 내용만 적을게요.
해설: 소득세법 제50조는 생계를 같이 하는 20세 이하 직계비속을 1명당 연 150만원 기본공제 대상으로 하되, “해당 과세기간의 소득금액 합계액이 100만원 이하”인 경우로 한정해요.
해설: 제92조에 따르면 양도차익에서 장기보유 특별공제를 뺀 게 “양도소득금액”이고, 250만원 기본공제(제103조)는 그다음 과세표준 단계에서 빠져요. 주식은 장기보유 특별공제가 없으니 사실상 매매차익이 곧 소득금액이에요.
해설: 제94조상 해외 상장주식 양도 이익은 양도소득이에요. 반면 국내 상장주식은 대주주 양도나 장외 거래만 양도소득이라, 소액주주가 증권시장에서 판 이익은 소득금액에 안 잡혀요.
국세청 「해외주식과 세금」 안내 책자에도 비슷한 예가 나와요. 해외주식 양도소득금액이 250만원이면 낼 세금은 없지만, 소득금액이 100만원을 넘으니 부양가족 공제는 안 된다는 거죠.
배당은? 국내 증권사를 통해 받은 해외 배당은 국내에서 원천징수되고, 금융소득(이자+배당)이 연 2천만원 이하면 분리과세로 끝나서 소득금액 계산에 안 들어가요.
우리 집 첫째 계좌 사례
올해 첫째 계좌의 해외주식 실현이익(원화 기준)이 이미 기준선 100만원에 거의 다 찼어요. (보유한 것들 팔면 엄청 마이너스이긴 합니다..^^;) 계좌 전체 모습은 10월 투자현황 글에 적어 뒀으니 참고.
같은 거래를 달러로 보면 오히려 살짝 손해라는 점도 비밀 아닌 비밀… 세금 계산은 원화로 하기 때문에 그사이 환율이 오르면 달러로는 손해여도 원화로는 이익이 될 수 있습니다. 이거 몰라서 당하는분 많으실 수도..?
국내주식 매매차익은 훨씬 컸지만 장내 소액 거래라 상관없습니다.
공제가 사라지면 같이 없어지는 것들
공제가 사라지면 자녀 1명당 기본공제 150만원이 빠져요. 기본공제대상 자녀가 요건인 자녀세액공제도 같이 빠지고, 그 자녀 몫 보장성 보험료 공제 등도 마찬가지예요.
의료비는 부양가족 소득 요건을 안 봐서 계속 공제돼요. 정확한 요건은 그해 국세청 안내로 꼭 확인하세요.
간소화 서비스만 믿으면 안 돼요
연말정산 간소화 서비스가 부양가족 소득 초과를 알려주긴 하는데, 주식 양도소득은 다음 해 5월에 신고하는 거라 연말정산 땐 반영이 안됩니다. 경고가 안 떠도 직접 확인해야 합니다..꼭!!
그래서 만든 우리 집 규칙
- 첫째 계좌 해외주식 이익은 원화 기준 연 100만원 아래로 관리
- 기준선 근처면 해외 쪽 이익 실현은 멈추고, 국내주식이나 배당 ETF로 전환
- 손실 난 해외 종목이 있으면 같은 해에 정리해서 이익이랑 상계
- 마지막엔 앱 숫자 말고 증권사 양도소득 계산서로 한 번 더 확인!!
투자 권유가 아닌 개인 기록입니다. 면책고지